Казахстан наращивает экспорт пшеницы, но рискует уступить рынок России
Кому Казахстан продает пшеницу и почему увеличение поставок не гарантирует рост доходов аграриев
С середины октября мировые цены на пшеницу заметно снизились. На рынке обсуждали возможное ослабление военных рисков в Черноморском регионе, а участники торговли оценивали перспективы увеличения поставок из России и Украины.
Для Казахстана ситуация складывается противоречиво: экспорт зерна растёт прежде всего благодаря спросу в Центральной Азии, но укрепление тенге, конкуренция российского зерна и стоимость железнодорожных перевозок создают дополнительные риски. National Business Kazakhstan разбирался, что произошло с мировыми ценами с 12 октября по 5 ноября 2026 года, кому Казахстан продаёт пшеницу и почему увеличение поставок не гарантирует рост доходов аграриев.
Мировые цены на пшеницу пошли вниз
В середине октября 2026 года мировой рынок пшеницы отреагировал на сообщения о возможном энергетическом перемирии между Россией и Украиной. Как писал Bloomberg, 12 октября фьючерсы на Чикагской бирже подешевели на 1,3 % после падения на 3,2 % в предыдущую пятницу. К 13 октября снижение продолжалось четвёртый торговый день подряд.
Причиной стали ожидания уменьшения рисков для черноморской логистики. Россия и Украина обеспечивают более четверти мирового экспорта пшеницы. Поэтому любые изменения в безопасности портов, морских перевозок и страхования грузов способны влиять на стоимость зерна.
Однако связывать всё последующее падение котировок исключительно с ожиданиями перемирия было бы неправильно. На цены одновременно воздействуют прогнозы урожая, объёмы мировых запасов, экспортная активность крупнейших производителей и спрос импортёров.
По ранее опубликованному историческому ряду ближайшего фьючерса на мягкую озимую пшеницу Chicago Board of Trade (CBOT), 12 октября тонна стоила $247,01, а 3 ноября — $220,37. Снижение составило $26,64, или 10,8 %.
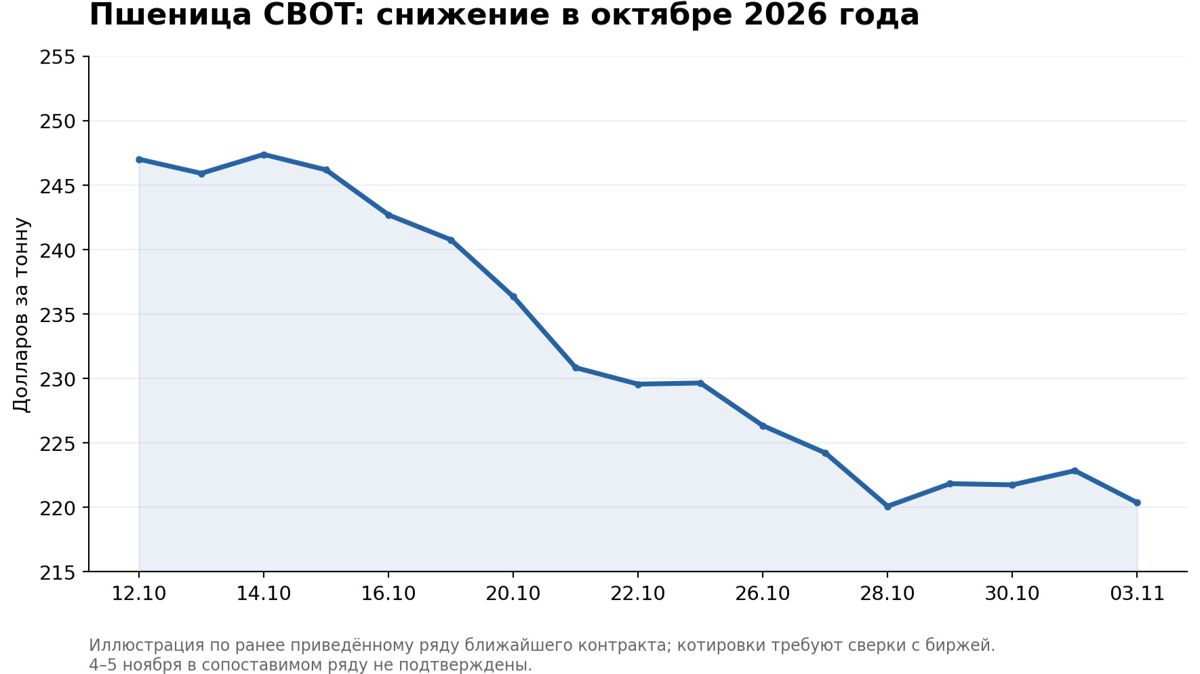
Снижение не было непрерывным. В отдельные дни котировки восстанавливались, но эти движения не меняли общую тенденцию. К концу октября цена опустилась примерно до $220–222 за тонну. При этом биржевая цена в Чикаго не равна стоимости казахстанской пшеницы на элеваторе или на границе с Узбекистаном. Для экспортёра имеют значение качество зерна, закупочная стоимость, расходы на транспортировку, условия контрактов и валютный курс.
Кроме того, в биржевой статистике важно различать ближайший контракт и конкретный фьючерс с фиксированной датой исполнения. Их котировки могут отличаться. Поэтому оценка изменения цен до 5 ноября требует единого подтверждённого ряда, а не механического объединения данных по разным контрактам.
Казахстан продаёт больше зерна, несмотря на снижение мировых цен
На фоне падения мировых котировок Казахстан продолжает увеличивать экспортные поставки. По данным Министерства сельского хозяйства, за сентябрь-октябрь 2026 года страна отправила на внешние рынки 2,262 млн тонн зерна нового урожая. Это на 2 % больше, чем за аналогичный период 2025-го.
Особенно заметно увеличились поставки в Китай и Афганистан. Экспорт зерна в Китай вырос в 2,6 раза, со 145 тыс. до 373 тыс. тонн, а в Афганистан — почти вдвое, со 104 тыс. до 200 тыс. тонн.
По данным Комитета государственных доходов, за январь-сентябрь экспорт непосредственно пшеницы составил 6,1 млн тонн против 5,3 млн тонн годом ранее. Рост достиг 15 %.
Здесь важно разделять показатели. Статистика перевозок зерна нового урожая за сентябрь-октябрь охватывает несколько культур и отражает начало нового маркетингового сезона. Данные о 6,1 млн тонн относятся именно к пшенице за девять календарных месяцев.
Основным покупателем казахстанской пшеницы остаётся Узбекистан. За январь-сентябрь страна приобрела 3,8 млн тонн, что на 49 % больше прошлогоднего объёма. В Таджикистан поставили 1 млн тонн, в Афганистан — 663 тыс. тонн.
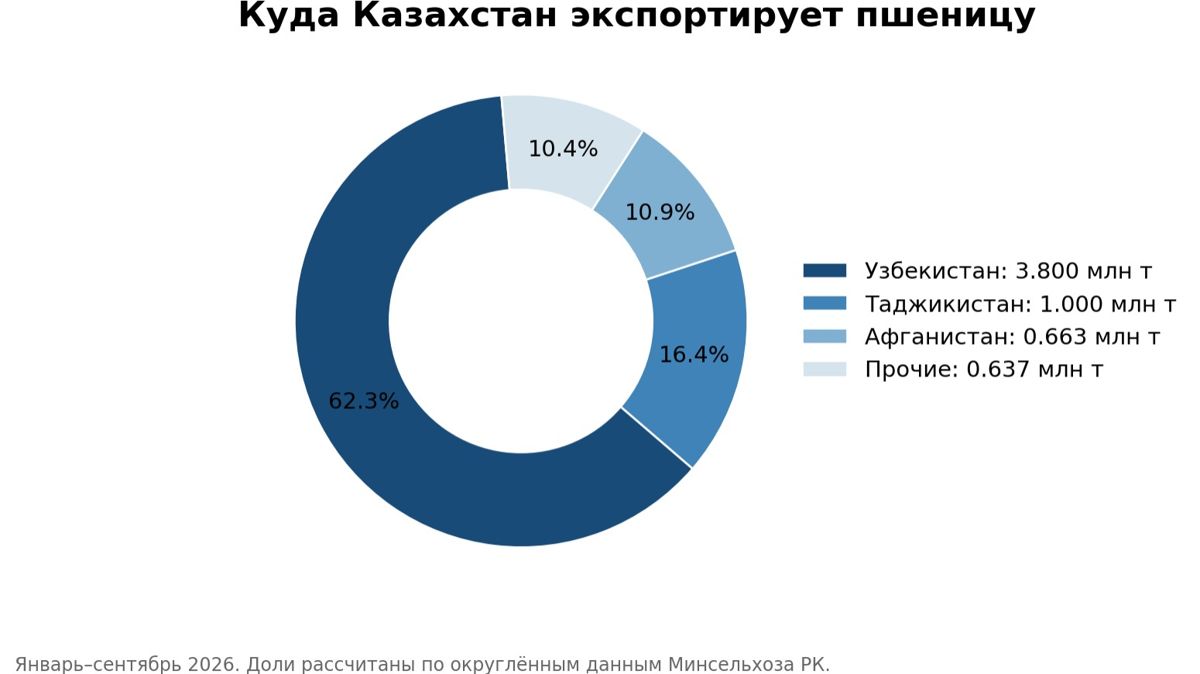
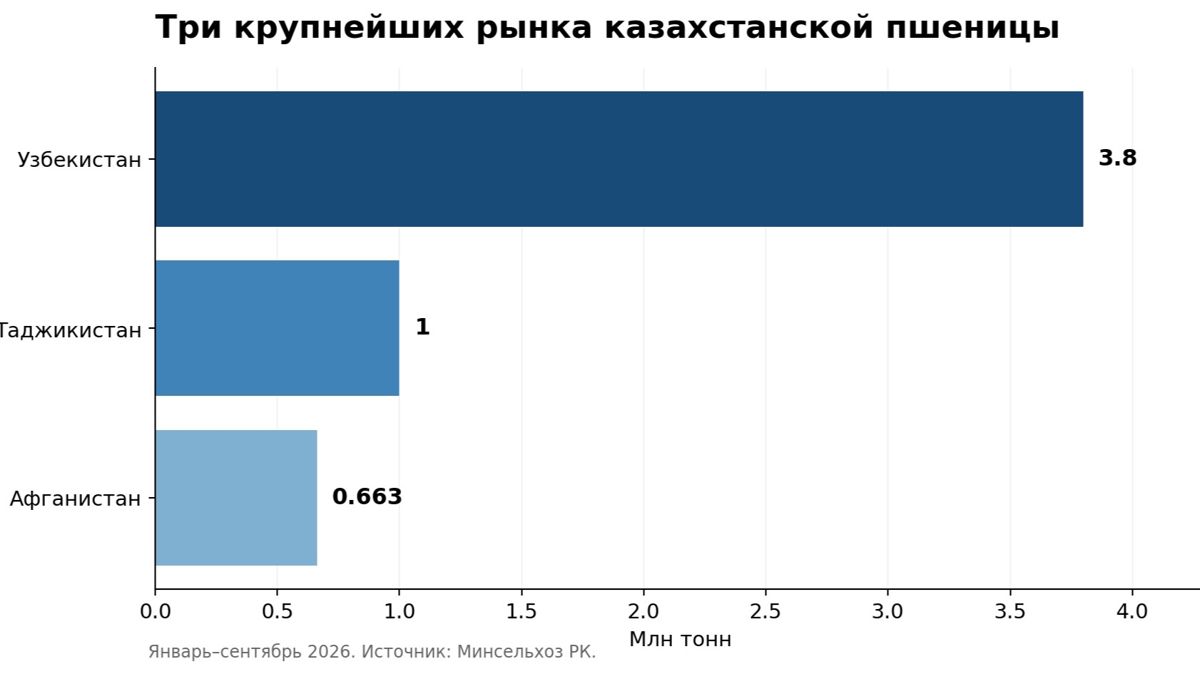
Почти 90 % экспорта пшеницы приходится на три крупнейших направления. Такая концентрация обеспечивает устойчивый спрос, но одновременно создаёт зависимость от ограниченного числа покупателей.
Если российские поставщики предложат более привлекательные цены или условия оплаты, казахстанские экспортёры могут столкнуться с необходимостью предоставлять скидки.
При этом Казахстан постепенно расширяет географию торговли. За девять месяцев в Тунис экспортировали 23,3 тыс. тонн пшеницы, во Францию — 6 тыс. тонн, в Иран — 67 тыс. тонн. Эти объёмы пока значительно уступают поставкам в Центральную Азию, но свидетельствуют о поиске дополнительных рынков.
Главный вопрос заключается в том, сопровождается ли рост физических поставок увеличением экспортной выручки.
Сколько Казахстан зарабатывает на экспорте пшеницы
Для оценки эффективности торговли необходимо сопоставить физические объёмы экспорта с его стоимостью. По данным Бюро национальной статистики, систематизированным проектом QazAtlas, за январь-август 2026 года Казахстан экспортировал 5,515 млн тонн пшеницы на $1,251 млрд. Средняя таможенная стоимость составила около $227 за тонну.
За весь 2025 год Казахстан продал за рубеж 8,199 млн тонн пшеницы на $1,641 млрд. Средняя стоимость тонны составляла около $200.
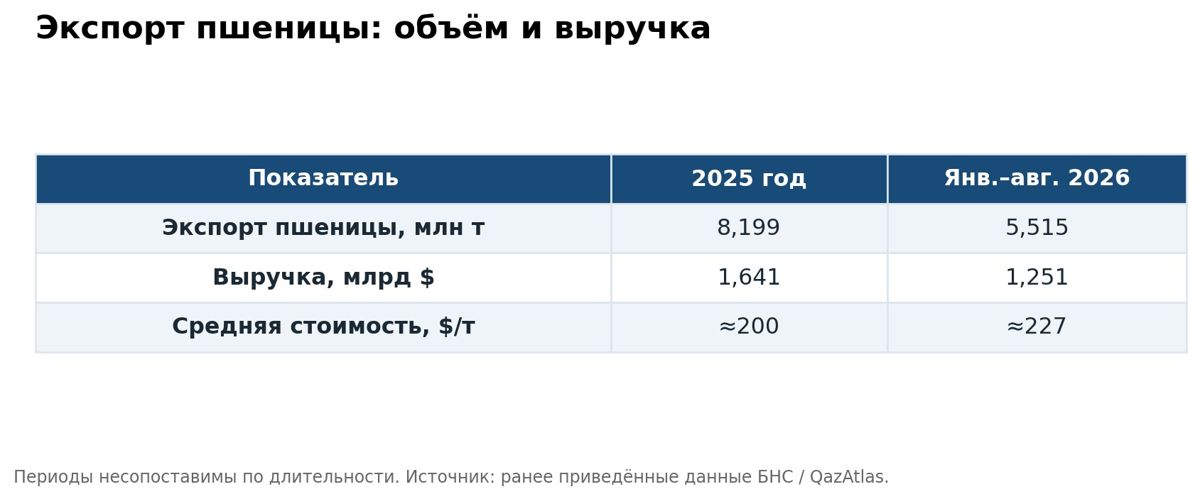
Получается, что в первые восемь месяцев 2026 года средняя экспортная стоимость казахстанской пшеницы была выше среднегодового показателя 2025-го. Однако такое сопоставление не учитывает сезонность, качество зерна и изменение географии поставок.
Для окончательного вывода необходимо сравнить январь-август 2025 года с январём-августом 2026-го, а затем отдельно оценить октябрьские и ноябрьские сделки.
Различается и средняя стоимость пшеницы по экспортным направлениям. За январь-август 2026 года Казахстан поставил в Узбекистан 3,381 млн тонн на $736,4 млн. Средняя таможенная стоимость составила около $218 за тонну.
В Таджикистан экспортировали 898 тыс. тонн на $222,3 млн, или примерно по $248 за тонну. Афганистан приобрёл 571 тыс. тонн на $130,2 млн, что соответствует приблизительно $228 за тонну.
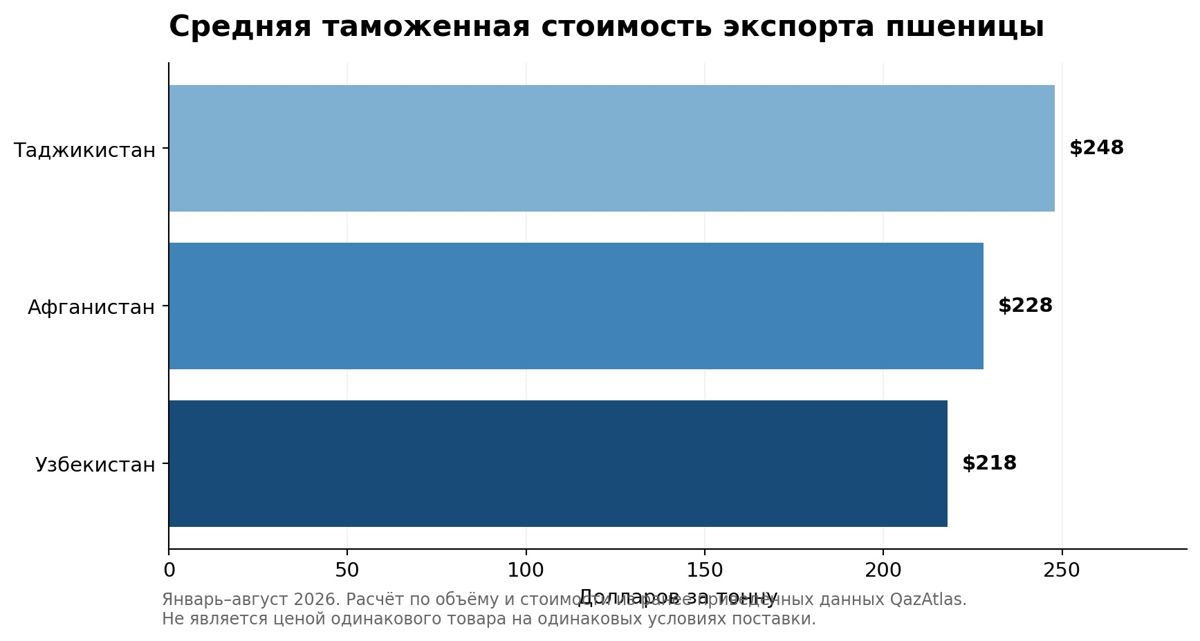
Разница между странами объясняется не только расстоянием. На таможенную стоимость влияют качество зерна, условия поставки, состав экспортных партий и особенности оформления сделок.
Поэтому среднюю экспортную стоимость нельзя автоматически считать прибылью производителя или ценой конкретного коммерческого предложения.
Тем не менее данные позволяют сделать важное наблюдение: до октябрьского падения мировых котировок Казахстан сохранял достаточно высокую среднюю стоимость экспортируемой пшеницы. Следовательно, пока нет оснований утверждать, что снижение биржевых цен уже привело к сопоставимому падению доходов казахстанских экспортёров.
Россия усиливает конкуренцию на рынках Центральной Азии
Основная угроза для казахстанских поставщиков связана с конкуренцией российского зерна на традиционных экспортных направлениях. Россия располагает крупными зернопроизводящими регионами, где природно-климатические условия позволяют получать более высокую урожайность. При прочих равных это способно снижать себестоимость производства одной тонны пшеницы.
Руководитель комитета аналитики Зернового союза Казахстана Евгений Карабанов в комментарии «Азаттык Азия» объяснял конкурентное преимущество российских производителей различиями в урожайности:
«Урожайность там выше и себестоимость ниже. Поэтому отчасти мы проигрываем», — говорил он.
Российские экспортёры заинтересованы в расширении географии поставок, включая Казахстан, Узбекистан и другие страны Центральной Азии.
Ещё в августе Карабанов предупреждал, что более дешёвое российское зерно может вытеснять казахстанскую продукцию с традиционных рынков.
«Если наши традиционные потребители будут сконцентрированы на более дешёвом российском зерне, значит, спроса на наше зерно не будет», — утверждал он.
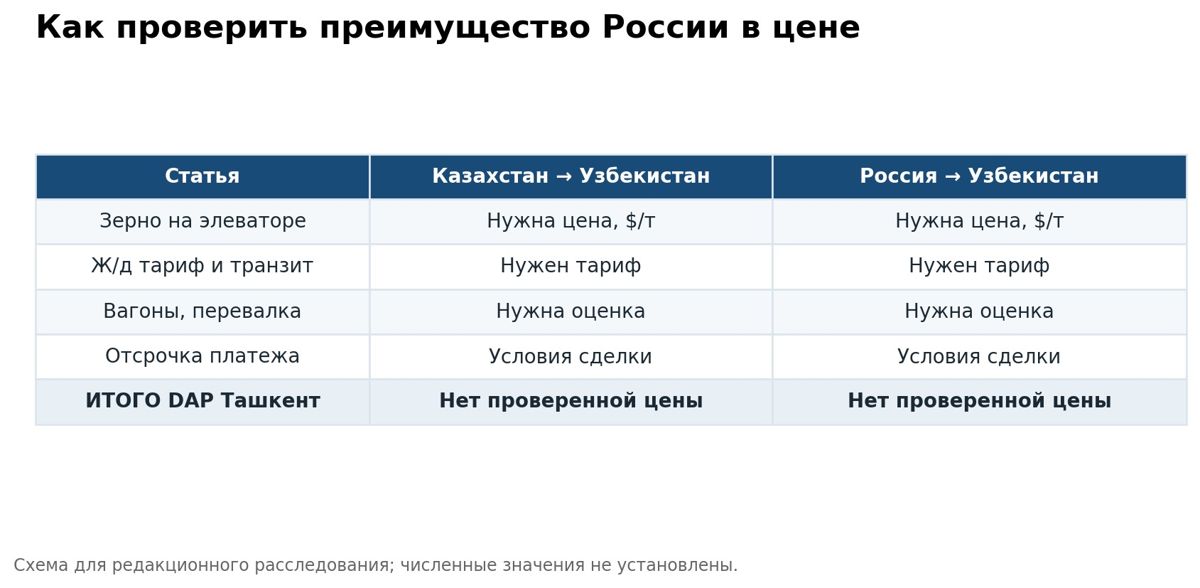
Однако конкурентоспособность определяется не только стоимостью пшеницы на элеваторе. Покупателю в Узбекистане важно, сколько стоит тонна зерна с доставкой до согласованной станции. Поэтому российская пшеница, более дешёвая на внутреннем рынке, не обязательно окажется дешевле казахстанской после транспортировки.
Как укрепление тенге влияет на цену зерна
Дополнительным фактором давления на экспортёров становится валютный курс. Если значительная часть производственных расходов выражена в тенге, а экспортная выручка поступает в долларах, укрепление национальной валюты может ухудшать доходность внешних продаж.
Предположим, что тонна зерна стоит на внутреннем рынке 90 тыс. тенге. При курсе 540 тенге за доллар её стоимость составляет приблизительно $167. При курсе 440 тенге за доллар — около $205. Таким образом, даже без изменения внутренней цены долларовый эквивалент увеличивается почти на 23 %.
Важно: это условный расчёт, который демонстрирует механизм валютного влияния. Он не подтверждает, что реальные курсы за выбранные даты составляли именно 540 и 440 тенге за доллар. Для оценки положения казахстанских экспортёров необходимо сопоставить фактические курсы USD/KZT и USD/RUB, внутренние закупочные цены и коммерческие предложения на одинаковые даты.
Укрепление тенге влияет и на выручку по долларовым контрактам. При конвертации одной и той же суммы долларов экспортёр получает меньше тенге. Вместе с тем часть расходов на импортное оборудование, комплектующие и другие ресурсы может сокращаться в тенговом выражении. Поэтому итоговый эффект зависит от структуры затрат конкретного производителя.
Дешёвое российское зерно не всегда выигрывает
Стоимость доставки может существенно изменить итоговую цену зерна. Основные поставки из Казахстана в Узбекистан и далее в Афганистан осуществляются по железной дороге. Российские экспортёры, использующие эти направления, также зависят от казахстанской транспортной инфраструктуры.
Особое значение имеет железнодорожный переход через Сарыагаш. В период активного вывоза урожая нагрузка на маршрут увеличивается, что может приводить к ограничениям и задержкам. Евгений Карабанов обращал внимание на ограниченную пропускную способность железнодорожных узлов.
Если российское зерно дешевле на элеваторе, но его доставка обойдётся дороже, то часть ценового преимущества исчезает. Дополнительное значение имеют наличие вагонов, стоимость перевалки и условия оплаты. Например, отсрочка платежа может сделать предложение привлекательным для импортёра даже при более высокой конечной стоимости тонны.
Казахстану необходимо повышать урожайность
Конкурентоспособность зернового экспорта зависит не только от валютного курса и железнодорожных тарифов, но и от эффективности самого производства. По данным БНС, приведённым QazAtlas, в 2025 году Казахстан собрал 19,326 млн тонн пшеницы. Средняя урожайность составила 15,8 центнера с гектара. Основное производство сосредоточено в Акмолинской, Костанайской и Северо-Казахстанской областях. На эти три региона приходится более 80 % валового сбора. Такая концентрация делает зерновую отрасль чувствительной к погодным условиям. Засуха или избыточные осадки в северных регионах способны существенно повлиять на общенациональный урожай.
При этом высокая урожайность позволяет распределять производственные расходы на большее количество зерна. Поэтому различия в урожайности Казахстана и России непосредственно отражаются на себестоимости.
Однако увеличение урожая само по себе не гарантирует рост доходов аграриев. Если предложение зерна растёт быстрее спроса и возможностей транспортной инфраструктуры, закупочные цены могут снижаться. Поэтому для Казахстана важны одновременно повышение производительности, развитие переработки и сокращение логистических расходов.
Читайте также
Что будет с казахстанским зерном дальше
До конца 2026 года ситуация на рынке будет зависеть от мировой ценовой конъюнктуры, объёмов российского экспорта, курса тенге и пропускной способности железнодорожной инфраструктуры. Если мировые цены продолжат снижаться, экспортёры столкнутся с дополнительным давлением на доходность. Особенно уязвимыми могут оказаться хозяйства с высокой себестоимостью производства, значительными кредитными обязательствами и расходами на хранение.
Если черноморская логистика стабилизируется, российские поставщики смогут активнее использовать традиционные морские маршруты. Это потенциально уменьшит их заинтересованность в центральноазиатских рынках, хотя одновременно может увеличить предложение зерна на мировом рынке.
Для Казахстана наиболее устойчивыми направлениями остаются Узбекистан, Таджикистан и Афганистан. Географическая близость создаёт преимущество перед удалёнными конкурентами, но не устраняет ценовое давление. Тогда как новые направления, включая Северную Африку и Европу, позволяют диверсифицировать экспорт, однако пока значительно уступают по объёмам традиционным покупателям.