Зелёная энергетика с китайским капиталом: кому достанется результат
Как китайский капитал наращивает присутствие в казахстанской зелёной энергетике и что мы получим вместе с инвестициями, помимо новых мегаватт
Казахстан второй год подряд отчитывается о перевыполнении президентского поручения по возобновляемой энергетике: доля ВИЭ в энергобалансе выросла с 4,5 % в 2022 году до 7 % по итогам 2025-го — при плановом ориентире в полтора раза фактический рост превысил 1,7 раза. Но за фасадом статистики выработки скрывается вопрос, который пока обсуждался фрагментарно: кому принадлежат новые зелёные мощности?
Следующая волна проектов — от ветропарков под Экибастузом до солнечных полей Туркестана — всё чаще строится не казахстанским капиталом и не западными фондами, а китайскими государственными энергохолдингами, которые всё реже довольствуются ролью поставщика турбин и выступают одновременно собственником, кредитором и застройщиком.
Китайский перелом
По официальной стенограмме пресс-конференции Государственного управления КНР по делам энергетики, впервые за всю историю наблюдений доля угля в производстве электроэнергии Китая по итогам первого полугодия 2026 года опустилась ниже 50 % — до 49,7 %. Доля возобновляемой энергетики в целом выросла до 41,2 %, впервые превысив отметку в 40 %, из которых 24,6 процентного пункта пришлось на ветер и солнце. Однако снижение доли угля — не отказ от него. 2025 год стал в Китае рекордным по вводу новых угольных мощностей: 78,1 ГВт против 30,5 ГВт в 2024-м и 47,4 ГВт в 2023-м.
У Китая — крупнейшего в мире производителя солнечных панелей, ветротурбин и комплектующих для ВИЭ — сложился промышленный и финансовый избыток мощностей, который вместе с капиталом институтов развития КНР ищет применение за пределами страны. Казахстан — один из рынков, куда он адресован.
«Для Казахстана это не только вопрос зависимости от китайских технологий и капитала. Это одновременно возможность использовать их конкурентные преимущества в собственных интересах. Китай сегодня располагает уникальным сочетанием масштабного производства, технологической конкуренции, относительно низкой стоимости оборудования и готовности локализовать производство за пределами страны. Поэтому вопрос для Казахстана состоит не столько в том, впускать ли китайский капитал, сколько в том, на каких условиях он должен заходить и какую дополнительную ценность оставлять внутри страны», — считает Марат Калменов, почётный энергетик Республики Казахстан, директор департамента обработки и анализа АО «Национальный центр энергосбережения» (NECC).
Казахстанское «перевыполнение»
По итогам 2025 года в Казахстане объём выработки электроэнергии объектами возобновляемой энергетики достиг 8,6 млрд кВт·ч, что составляет 7 % от общего производства электроэнергии в стране — против 5,11 млрд кВт·ч и 4,5 % в 2022 году. По состоянию на середину 2026 года в стране действует 172 объекта ВИЭ совокупной мощностью более 3,8 ГВт.
Рост убедителен на фоне низкой базы, но его нужно смотреть в контексте всей энергосистемы. По собственным данным KEGOC, в 2025 году выработка на тепловых станциях выросла на 3273 млн кВт·ч (+3,7 %), на газотурбинных — на 1568,8 млн кВт·ч (+13,2 %), а на объектах ВИЭ — на 1083,3 млн кВт·ч (+16,9 %). В процентах ВИЭ действительно растут быстрее угля. Но в абсолютных киловатт-часах угольная генерация в 2025 году тоже выросла — причём на больший объём, чем прибавили ВИЭ. При росте общего потребления на 3,8 % (+4611 млн кВт·ч за год) возобновляемая энергетика пока в первую очередь покрывает прирост нового спроса, а не вытесняет существующую угольную генерацию.
Если резюмировать все эти цифры: новые солнечные и ветровые станции пока не заменяют угольные, они помогают Казахстану обеспечивать растущий спрос на электричество.
«Это важная точка, потому что Казахстан уже постепенно приближается к ситуации, когда вопрос будет заключаться не только в темпах роста ВИЭ, но и в качестве этого роста. Следующий этап энергоперехода — это уже не просто „сколько ещё зелёных мегаватт построить“, а „какие именно мегаватты нужны энергосистеме и экономике“», — говорит Калменов.
Одна из причин, по которой Казахстан так активно привлекает внешний капитал в генерацию, — состояние действующего парка. По признанию правительства, средний износ оборудования на 254 электростанциях страны составляет 56 %; по итогам 2026 года кабмин рассчитывает снизить этот показатель лишь до 52 %, для чего в текущем году на ремонт направлено 384 млрд тенге. Быстро растущий спрос плюс изношенный старый парк создают условия, в которых внешний инвестор с готовым оборудованием, дешёвым финансированием и опытом быстрого строительства становится особенно востребованным партнёром.
Экс-президент KEGOC Асет Наурызбаев в интервью NBK прямо оспаривает тезис о безальтернативности внешнего капитала: по его мнению, чем больше независимых инвесторов работает в казахстанской энергетике — включая китайских, — тем ниже системный риск для страны, а объём инвестиций, которые нужны Казахстану, не настолько велик по меркам китайского капитала, чтобы у страны не оставалось пространства для переговоров об условиях.
Читайте также
Выводы Калменова и Наурызбаева, полученные независимо друг от друга, во многом совпадают: присутствие китайского капитала само по себе не является проблемой. Вопрос заключается в качестве конкуренции и в тех условиях, на которых иностранный капитал получает доступ к казахстанской энергетике.
Кто контролирует зелёные мегаватты
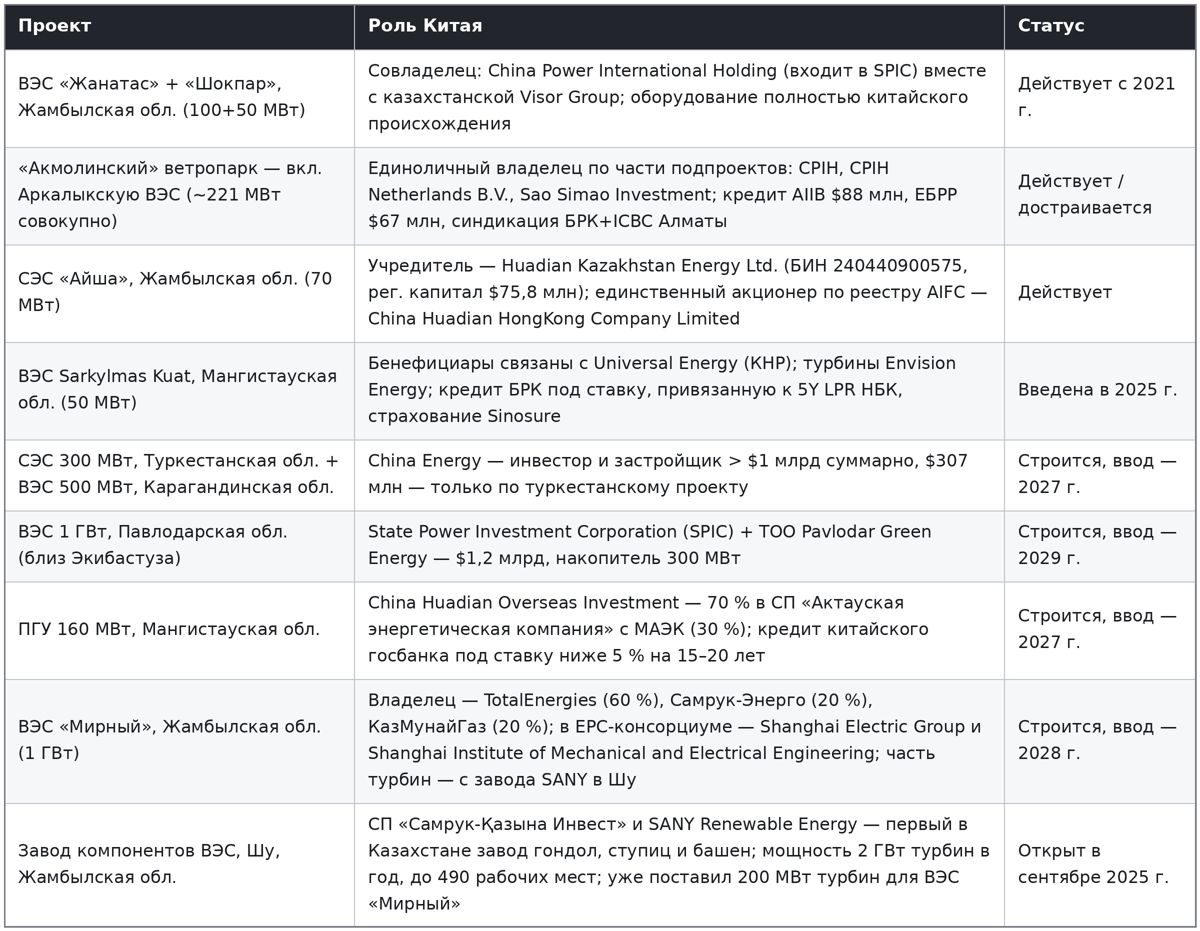
Единого публичного реестра собственников ВИЭ-проектов в Казахстане не существует — Минэнерго раскрывает мощность и местоположение, но не всегда контролирующих бенефициаров. Наиболее подробную картину на сегодня собрало исследовательское подразделение издания Kursiv Research, сопоставившее данные Минэнерго, Банка развития Казахстана, Азиатского банка инфраструктурных инвестиций и корпоративных реестров.
Ниже — собранная NBK типология по характеру участия Китая: часть проектов NBK подтвердила независимо через государственные реестры и официальные пресс-релизы, по остальным NBK опирается на методологию Kursiv Research.
Что означает эта структура
Закономерность, которую Kursiv Research зафиксировал ещё в обзорах 2023–2024 годов, в волне 2025–2026 годов усиливается: китайские компании всё реже входят в проекты только оборудованием и всё чаще выступают прямыми владельцами и застройщиками — от Sarkylmas Kuat до строящихся проектов China Energy и SPIC.
Одновременно финансирование само становится каналом влияния: значительная часть крупных проектов кредитуется китайскими государственными банками по ставкам, привязанным к юаневым бенчмаркам, с возвратом через гарантированный тариф на 15–20 лет вперёд. На практике это означает, что решение, кто строит, на чьём оборудовании и на чьи деньги, обычно принимается не в Астане, а в контуре, где подрядчик, техника и финансирование уже связаны одним собственником.
Однако сама структура собственности не отвечает на более широкий вопрос: что именно Казахстан получает от этого энергоперехода, помимо электроэнергии?
Что остаётся Казахстану
Публично доступной статистики по доле местного содержания в китайских ВИЭ-проектах не существует. Известны только отдельные показатели по рабочим местам: строительство туркестанской СЭС China Energy создаст около 500 временных мест, запуск Жанатасской ВЭС в своё время дал порядка 60 постоянных мест после нескольких сотен на этапе стройки.
Соотношение типично: пик занятости приходится на монтаж, после ввода в эксплуатацию станция обслуживается минимальным штатом. Поэтому завод SANY Renewable Energy в Шу — пока единственный проект, который выходит за рамки простого владения активом и создаёт в Казахстане постоянное промышленное производство: гондолы, ступицы и башни для ветротурбин, а не только их монтаж на площадке.
По данным инвестиционной «дочки» фонда, проектная мощность завода — 2 ГВт турбин в год, план — до 490 постоянных рабочих мест, а соглашение о его строительстве подписано не на двусторонней казахстанско-китайской площадке, а на форуме инициативы «Один пояс — один путь» в Пекине в октябре 2025 года — прямое документальное подтверждение того, что казахстанская зелёная энергетика встроена в эту китайскую инициативу, а не просто испытывает её влияние на общем уровне. К октябрю 2025 года завод уже поставил 200 МВт турбин для ВЭС «Мирный», то есть по факту стал субподрядчиком даже во французском по структуре собственности проекте.
«Именно такие проекты и позволяют перейти от дискуссии о китайской собственности к вопросу о локализации. Для Казахстана принципиально важно, чтобы вместе с капиталом и готовым оборудованием в страну приходили производственные и инженерные компетенции: производство компонентов, сервис, подготовка кадров, технологии эксплуатации и возможность дальнейшего экспорта. В этом смысле локализация — это не только доля казахстанского содержания в конкретной станции. Более важный критерий — какие компетенции останутся в стране после завершения строительства», — говорит Марат Калменов.
Скрытая цена зелёного роста
Проблема не только в собственности, но и в физической готовности сети принимать переменную генерацию. Действовавшая много лет норма гарантировала объектам ВИЭ приоритетную диспетчеризацию — 100 % выработки принималось в сеть и полностью оплачивалось. Но, как заявил представитель KEGOC на Qazaq Green Fest 2025, эта мера была оправдана на начальном этапе, а сегодня, когда возобновляемая энергетика приобрела системный масштаб, компания готовится выстраивать новые подходы к её интеграции.
Здесь возникает еще один вопрос, который выходит за рамки собственности. ВИЭ — это не однородный ресурс. Сегодня в Казахстане основной акцент сделан на СЭС и ВЭС. Но в мировой практике структура ВИЭ значительно шире: биогаз, малая гидроэнергетика, геотермальная энергетика, энергетическое использование отходов, накопители и гибридные решения. Для Казахстана часть таких проектов интересна тем, что способна одновременно решать несколько задач — энергетическую, экологическую, хозяйственную и водную. Биогазовая станция может утилизировать сельскохозяйственные отходы и параллельно производить энергию; гидротехнический объект способен совмещать энергетическую и ирригационную функции — аккумулировать и регулировать воду, необходимую для сельского хозяйства. Речь в таком случае идёт уже не просто о поддержке очередного объекта ВИЭ, а о создании многофункциональной инфраструктуры.
Для энергосистемы 1 ГВт солнечной или ветровой генерации и 1 ГВт регулируемой либо более предсказуемой генерации имеют разную системную ценность. Поэтому по мере роста доли ВИЭ Казахстану придётся смотреть не только на количество новых мощностей, но и на их структуру, профиль выработки и стоимость интеграции.
Кто в итоге несёт этот риск?
Формально риск строительства и эксплуатации каждой станции лежит на инвесторе. Но у модернизации сети и у интеграции новых зелёных проектов на практике один и тот же плательщик — тариф конечного потребителя. Только на ремонт электростанций в 2026 году направлено 384 млрд тенге; тем же тарифом обслуживается гарантированный выкуп зелёной генерации по PPA и, по меньшей мере в двух подтверждённых случаях, Sarkylmas Kuat и ПГУ China Huadian в Мангистауской области, — прямой возврат кредитов китайскому государственному банку и Банку развития Казахстана. То есть капитальные затраты на строительство и стоимость денег, привлечённых для него, в конечном счёте гасит не инвестор и не бюджет, а тариф — вне зависимости от того, кто в итоге владеет станцией.
Часть валютного риска в этой конструкции устранима, считает Наурызбаев:
«Обязательства проектов номинированы в юанях, выручка — в тенге, и курсовую разницу PPA-контракты закладывают через формулу индексации на 15–20 лет вперёд».
По его оценке, относительно недорогой для Нацбанка механизм валютных свопов по паре юань-тенге снял бы этот риск с инвесторов и заметно удешевил бы проекты для тарифа — но пока такого механизма нет, курсовой риск закладывается в цену контракта заранее, с запасом.
От поддержки ВИЭ — к связке «спрос — предложение»
Генерация здесь — только первое звено более длинной цепочки: от использования природного ресурса и производства электроэнергии — к промышленному спросу и локализации технологий, снижению углеродной интенсивности продукции и, в конечном итоге, к выходу на внешние рынки. Это и есть переход от климатически ориентированного проекта к промышленно-энергетическому.
«Один из вариантов — сильнее связывать развитие новой СЭС или ВЭС с гарантированным спросом со стороны промышленности. Особенно это актуально для экспортно-ориентированных предприятий, на которые распространяются требования по углеродной интенсивности продукции, включая механизм CBAM. В таком случае зелёная электроэнергия становится не только климатическим, но и промышленным инструментом», — говорит директор департамента обработки и анализа АО «Национальный центр энергосбережения» (NECC) Марат Калменов.
Логика меняется с «построить ВИЭ — спрос найдётся» на «есть промышленный спрос — под него формируется соответствующая генерация». Аналогичный подход может применяться к системам накопления энергии. В частности, государственная поддержка может быть направлена на развитие накопителей, позволяющих эффективнее интегрировать в энергосистему уже построенные объекты ВИЭ, особенно введенные в эксплуатацию на раннем этапе развития рынка.
Читайте также
«Особый интерес должны представлять проекты, имеющие физическую и инфраструктурную возможность выхода на экспортные рынки. Транскаспийские инициативы в этом смысле важны не только как проекты передачи электроэнергии, но и как потенциальный элемент новой экспортной модели Казахстана», — уверен Калменов.
Что Казахстану стоит требовать?
Проблема не в присутствии китайского капитала как таковом: ни один другой партнёр сегодня не предлагает одновременно финансирование, готовое оборудование, скорость строительства и готовность принимать проектные риски в сопоставимом объёме. Вопрос — на каких условиях этот капитал заходит. Из собранного материала следуют три конкретных требования, которые имеет смысл закладывать в PPA и концессионные соглашения уже на этапе переговоров, а не постфактум:
- обязательный порог локализации — не только сборка на площадке, но доля казахстанских подрядчиков, материалов и постоянных (не только строительных) рабочих мест с измеримыми показателями;
- прозрачность условий финансирования — валюта, ставка, срок и то, как долг соотносится с тарифом, чтобы гарантированный тариф не превращался в непрозрачный канал обслуживания чужого долга;
- требование инженерного трансфера — подготовки казахстанских кадров и доступа к технологии, а не только к готовому оборудованию.
Как именно устанавливать эти условия? Наурызбаев предлагает не угадывать порог заранее, а тестировать его рынком: выставить максимально полный пакет требований и по числу заявок смотреть, где он избыточен, а где нет — если на проект выстраивается очередь из инвесторов, условия можно ужесточать; если предложений нет, отдельные пункты стоит снять. При этом, по его оценке, объём инвестиций, которые нужны казахстанской энергетике, не настолько велик по меркам китайского капитала, чтобы у страны не было пространства для такого торга.
«Критерии отбора проектов целесообразно постепенно расширять: стоимость электроэнергии и объём инвестиций — лишь часть оценки. Не менее важны системная стоимость интеграции, локализация, промышленный офтейк, возможность использования местного сырья, экологический и водный эффект, технологический трансфер и экспортный потенциал», — считает Калменов.
Завод в Шу — пока единственный пример, где что-то похожее на этот набор условий уже реализовано, и показателен контекст его появления: соглашение о строительстве подписано не на профильной энергетической площадке, а на форуме китайской инициативы «Пояс и путь» в Пекине.
Без таких условий через 10 лет в Казахстане останутся станции на собственной земле — но без инженерной и производственной базы, которая одна способна превратить эти мегаватты в национальный актив, а не в долгосрочное обязательство перед иностранным кредитором. Речь идёт уже не о поддержке ВИЭ как климатической цели, а о создании экосистемных энергетических решений, в которых один проект способен одновременно решать несколько задач — от надёжности энергоснабжения и промышленного развития до локализации, экспорта и рационального использования ресурсов.
Тогда китайские мегаватты становятся вопросом не только о принадлежности станций, но и о том, кому в конечном счёте будет принадлежать созданная вокруг них экономическая и технологическая экосистема.