Эффективный бизнес или дотационная яма: экс-депутат раскритиковал Air Astana
Депутат считает, что при падении прибыли и потерях менеджмент должен разделять эти убытки, а не увеличивать бонусы
Экс-депутат экс-мажилиса Мурат Абенов на своей странице в Facebook жёстко раскритиковал корпоративную политику Air Astana, указав на расхождение между финансовыми показателями компании и вознаграждением её руководства. В выражениях Абенов не стеснялся, но мы в NBK опустим эмоции и сосредоточимся на тезисах, которые привёл бывший депутат.
Основные тезисы:
- Государство через «Самрук-Казына» изначально владело значительной долей акций Air Astana и создало условия для её фактически монопольного положения на внутреннем рынке авиаперевозок. Этот факт не даёт менеджерам Air Astana называть компанию частной.
- По итогам 2025 года чистая прибыль группы снизилась на 72,5 % — с 49,4 млн до 13,6 млн долларов. При этом совокупное вознаграждение членов правления выросло на 31,6 % — с 525,4 млн до 691,4 млн тенге.
- В феврале 2024 года компания вышла на международное IPO, однако интерес иностранных инвесторов оказался ниже ожидаемого. После этого акции были размещены в рамках «народного IPO» по цене 1073,83 тенге за штуку. Розничный спрос также оказался невысоким.
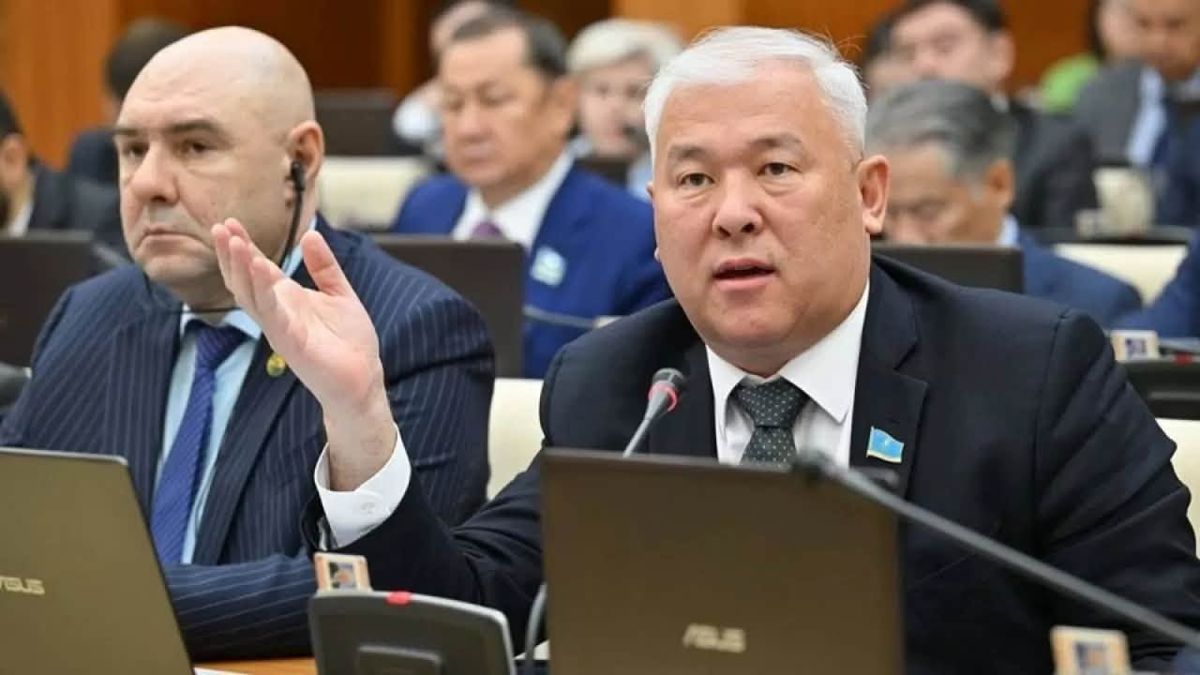
«Мало кто из граждан Казахстана знает, что феврале 2024 года решили вытащить на международное IPO — якобы компания успешная, желающих купить акции будет много. Но финансовый рынок не верит пропаганде. Акции не пошли. Нужно было признать провал. Нашли выход — если иностранцы не покупают акции, продадим их своим гражданам. Схема была беспроигрышной. В рамках разрекламированного „народного IPO“ акции компании Air Astana разместили по цене 1073,83 тенге за штуку для „наших“ участников. И снова массовых покупателей не было. Розничный рынок не захотел покупать», — возмущается экс-депутат.
- Значительную часть невостребованных акций выкупил ЕНПФ — за счёт пенсионных накоплений граждан.
- Через несколько месяцев после размещения котировки снизились на 25–39 %. На данный момент акции торгуются на уровне 680–690 тенге — более чем на 35 % ниже цены размещения.
- Абенов ставит вопрос об ответственности ЕНПФ и Министерства транспорта: почему фонд, управляющий пенсионными накоплениями, не отреагировал на обесценивание вложений, и почему профильное министерство не отслеживает финансовую политику компании наряду с тарифами и качеством обслуживания.
«А сегодня акции „суперуспешной компании“, которые ЕНПФ купил дороже 1000 тенге за акции, торгуются примерно на уровне 680–690 тенге, потеряв в цене более 35 %. Получается циничная экономическая реальность: простые казахстанцы через ЕНПФ профинансировали компанию на миллиарды, активы обесценились, реальная стоимость денег и курс изменились, а руководство на фоне резкого падения прибыли спокойно выписывает себе гигантские бонусы», — написал Абенов.
Депутат считает, что при падении прибыли и потерях для акционеров (включая косвенные — через ЕНПФ) менеджмент должен разделять эти убытки, а не увеличивать бонусы.
Он призывал «Самрук-Казына», ЕНПФ и Минтранспорта дать публичную оценку ситуации.
Проверяем эти утверждения
Прибыль упала на 72,5 %, бонусы выросли на 31,6 % — частично подтверждается
Чистая прибыль Air Astana за 2025 год действительно снизилась на 72,5 %: с 49,4 млн до 13,6 млн долларов. А вот совокупное вознаграждение исполнительного органа выросло с 525,4 млн до 691,4 млн тенге (+31,6 %). И тут важно уточнить, что в исполнительный орган весь 2025 год входил всего один человек — на тот момент CEO Питер Фостер.
Согласно годовому отчёту компании, в 2025 году совокупное вознаграждение независимых директоров и исполнительного органа Air Astana составило 834 млн тенге. Таким образом, ещё 142,6 млн тенге пришлось на независимых директоров. То есть тут Абенов даже приуменьшил.
Однако у Air Astana есть официальное объяснение падения прибыли
Официально компания называет главной причиной проблему с двигателями Pratt & Whitney — производственный дефект в металлическом порошке, из-за которого приходится массово и внепланово снимать двигатели с обслуживания. По итогам 2025 года это стоило компании 42,3 млн долларов недополученной прибыли (одновременно простаивало до 13 самолётов в пиковый сезон). К этому добавились рост цен на авиатопливо и укрепление тенге.
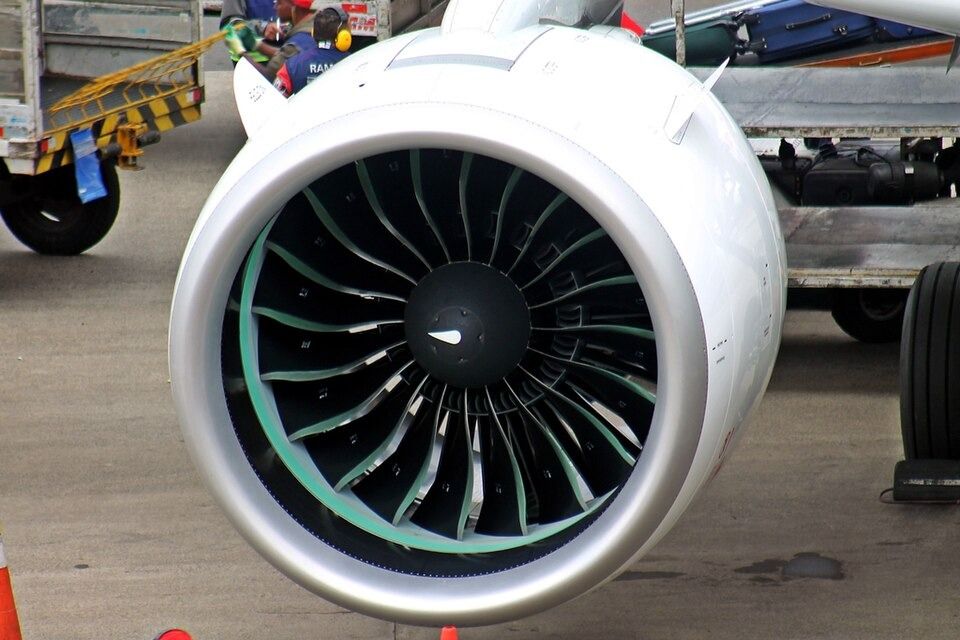
Проблема продолжилась и в 2026 году — во II квартале компания вновь показала убыток, и в отчётности прямо сказано, что расходы на двигатели «остаются главным фактором, оказывающим давление на прибыльность бизнеса».
Провал международного IPO, из-за которого пришлось спасаться народным размещением — Неточно
IPO в феврале 2024 года изначально проводилось сразу на трёх площадках (LSE, AIX, KASE) как единое размещение. Не было отдельно «провалившегося международного» и потом «спасительного народного» IPO. Спрос был высоким и превысил предложение: розничные инвесторы подали заявок почти на 216 млн долларов, институциональные и международные инвесторы (включая ЕБРР, купивший 5–6 %) тоже участвовали. Компания привлекла около 370 млн долларов. Тезис о том, что «иностранцы не купили, поэтому продали своим», не подтверждается: иностранные институты (ЕБРР и другие) присутствовали изначально.
Акции выкупались из пенсионных накоплений «непрозрачно» — частично подтверждается
ЕНПФ (через Нацбанк) действительно купил 6,5 % акций на 24,9 млрд тенге по цене 1073,83 тенге за акцию в рамках IPO — это было официально объявлено и не скрывалось. Глава Нацбанка публично комментировал сделку, участие пенсионных денег в IPO с самого начала было публичным. Тут вопрос скорее к обоснованности такого инвестиционного решения, но отдельная тема для разбора.
Падение цены акций на 35 % — частично подтверждается
Цена акций действительно падала до 644–680 тенге в первой половине 2026 года (минимум 644 тенге), что давало просадку около 40 % от цены IPO. Но к августу-сентябрю 2026 года акции восстановились до 695–800 тенге на фоне сильной отчётности за II квартал (рост выручки на 30 % год к году, рост чистой прибыли — на 139 %). С тех пор цена падала и поднималась вновь.
Однако на дату публикации этого материала акции компании торгуются по цене 674 тенге за штуку. То есть даже чуть ниже, чем пишет Абенов.
«Государство пассивно наблюдает» — частично подтверждается, но факт продажи доли BAE Systems упущен
Структура акционеров Air Astana такова: «Самрук-Казына» — 41 %, ЕНПФ — 6,5 %, миноритарии — остальное. При этом BAE Systems (BAE Systems — крупнейшая британская оборонно-промышленная корпорация со штаб-квартирой в Лондоне. Один из крупнейших оборонных подрядчиков в мире) практически вышла из капитала (снизила долю с 49 % до 6,85 %), что не упомянуто в посте.
Вывод
Цифры по бонусам и прибыли компании Абенов привёл точные, но слишком упростил картину по размещению на IPO.