Нацбанк Казахстана может ввести дополнительные требования к рассрочкам
Рассрочки должны остаться доступными для потребителей, но стать более прозрачными
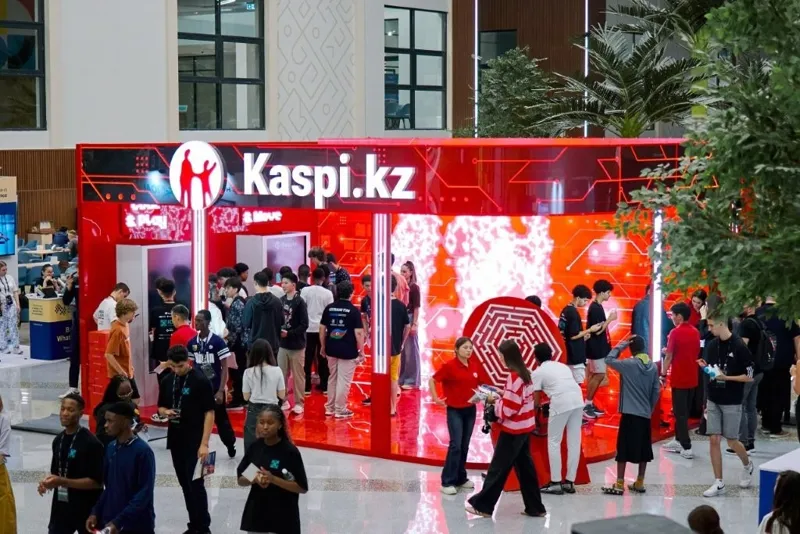
Нацбанк РК не планирует ограничивать доступность краткосрочных небанковских рассрочек для населения, но рассматривает возможность их дополнительного регулирования, сообщает NBK.
Что не так с рассрочками в Казахстане
Об этом рассказал заместитель председателя НБ РК Виталий Тутушкин. По его словам, рассрочки (традиционные и BNPL) становятся всё популярнее, и на этом фоне на рынке появляются продукты нефинансовых организаций, которые в чём-то схожи с потребительскими кредитами.
Модель BNPL (от английской фразы, означающей «купи сейчас, плати потом») предполагает, что покупатель приобретает товар сразу, а оплату вносит несколькими равными частями (обычно четырьмя платежами). Традиционная рассрочка — более широкое понятие: покупатель оплачивает товар или услугу частями в течение определённого периода без явного начисления процентов.
Сейчас Нацбанк изучает сегмент небанковских рассрочек — оценивает масштабы рынка, определяет потенциальные риски, собирает обратную связь. Основной риск, который видит регулятор — увеличение долговой нагрузки населения, поскольку любая рассрочка остаётся финансовым обязательством. При этом операции с нефинансовыми организациями не отражаются в кредитной истории — выдавая кредит, банк не знает, сколько у клиента рассрочек. А условия начисления штрафов и неустоек по рассрочкам могут быть менее прозрачными, потому что они не попадают под требования о защите прав потребителей финансовых услуг.
Что хочет изменить Нацбанк
Зампредседателя Нацбанка подчеркнул, что регулятор не планирует ограничивать доступность рассрочек. При оценке рынка учтут интересы всех сторон: и потребителей, и поставщиков услуг, и торговых компаний.
«Основная задача — повысить прозрачность рынка и установить минимальные требования к защите потребителей. Предполагаемые меры касаются прежде всего раскрытия условий договоров, а не регулирования цен или объёмов рассрочек», — пояснил Виталий Тутушкин.
Реальные меры, которые в перспективе может ввести Нацбанк, включают раскрытие всех существенных условий при подписании договора рассрочки; установление требований к рекламе таких предложений; возможность учёта операций по рассрочкам в кредитных бюро.
«Конкретные механизмы регулирования, перечень субъектов, на которых будут распространяться соответствующие требования, и сроки разработки изменений определят после завершения межведомственного согласования и других необходимых процедур», — отметил зампред Нацбанка.
Участникам рынка предлагают высказаться
Регулятор публиковал по этому вопросу дискуссионный документ. К нему поступили комментарии от участников рынка — ритейлеров, маркетплейсов, профильных ассоциаций и простых потребителей. Нацбанк хотел бы также услышать позицию правозащитников, экспертов по защите прав потребителей, поставщиков услуг рассрочки, профессиональных объединений и торговых компаний. Их предложения обещают изучить и учесть.
В Нацбанке напомнили, что перед оформлением рассрочки следует проверить общую сумму выплат, условия начисления штрафов и неустоек, последствия просрочки или неоплаты, а также общую кредитную нагрузку.
Ранее мы писали, что Нацбанк всерьёз обеспокоен ситуацией с рассрочками в Казахстане: речь может идти о целом «подпольном» кредитном рынке.